
Hỏi chủ quán “tháng này quán dùng hết bao nhiêu kg cà phê, bao nhiêu lít sữa”, ít người trả lời được ngay. Không biết lượng dùng thì cũng không biết hao hụt ở đâu, và giá vốn trên giấy luôn đẹp hơn thực tế.
Bài này đi qua 5 việc cốt lõi để quản lý kho nguyên liệu quán cafe, quán ăn: định lượng món, nhập xuất kho, quy đổi đơn vị, kiểm kê định kỳ và tính hao hụt. Mỗi phần đều có bảng mẫu để bạn áp dụng ngay.
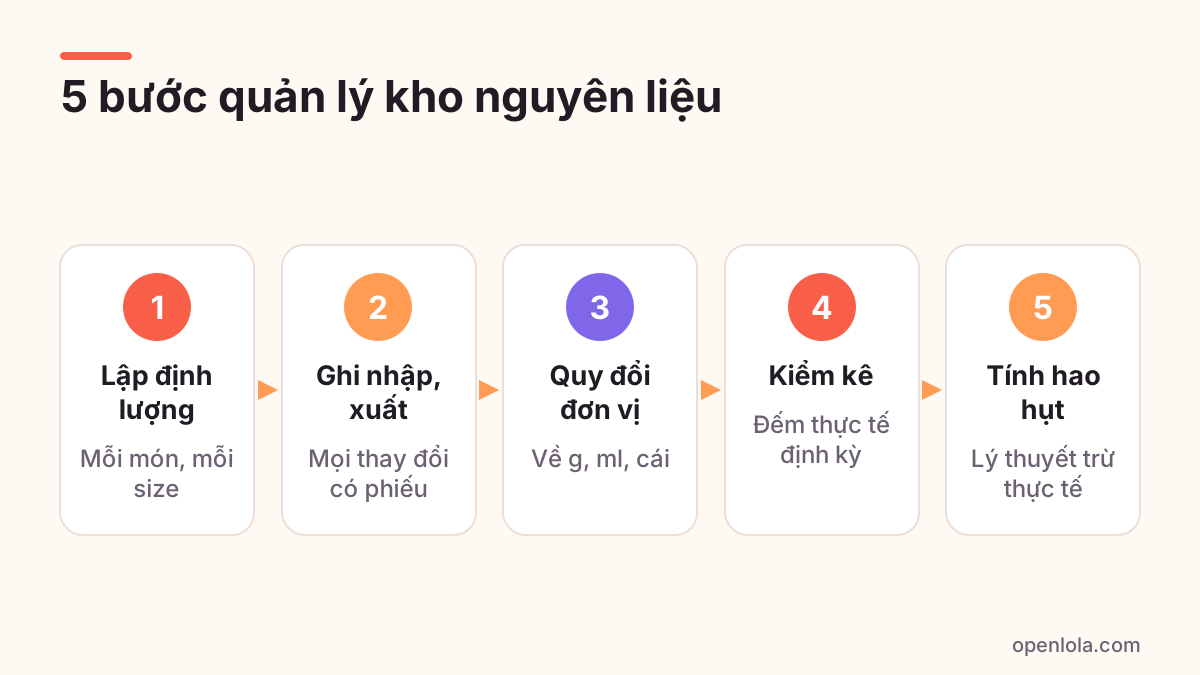
Vì sao quán cafe, quán ăn cần quản lý kho nguyên liệu?
Nguyên liệu thường là một trong hai khoản chi lớn nhất của quán, cùng với mặt bằng và nhân sự. Quản lý kho tốt giúp bạn:
- Biết giá vốn thật của từng món, không phải giá vốn ước đoán.
- Phát hiện sớm hao hụt bất thường: pha quá tay, làm đổ, hư hỏng hay mất mát.
- Đặt hàng đúng lượng: không hết hàng giữa ca, không tồn quá nhiều đồ dễ hư.
- Có số liệu để thương lượng với nhà cung cấp khi biết chính xác lượng dùng mỗi tháng.
Bước 1: lập định lượng (công thức) cho từng món
Định lượng là bảng ghi mỗi phần món dùng bao nhiêu nguyên liệu. Đây là nền móng của mọi thứ phía sau.
| Món | Size | Nguyên liệu | Định lượng | Đơn vị |
|---|---|---|---|---|
| Cà phê sữa đá | M | Cà phê bột | 25 | g |
| Sữa đặc | 30 | ml | ||
| Đá | 150 | g | ||
| Trà sữa trân châu | M | Nước cốt trà | 150 | ml |
| Bột sữa | 40 | g | ||
| Trân châu chín | 50 | g | ||
| Topping thạch dừa | — | Thạch dừa | 40 | g |
Một vài nguyên tắc:
- Mỗi size là một dòng định lượng riêng, không ước “size L gấp rưỡi size M”.
- Topping có định lượng riêng, vì khách chọn khác nhau.
- Nguyên liệu tự làm (nước cốt trà, syrup, trân châu nấu sẵn) nên coi là bán thành phẩm: có công thức riêng từ nguyên liệu gốc, rồi món dùng bán thành phẩm đó.
- Dán bảng định lượng ở quầy pha chế, đo bằng cân và ca đong, không “ước bằng mắt”.
Bước 2: ghi nhận nhập kho và xuất kho
Mọi thay đổi trong kho đều phải có phiếu. Các loại phiếu thường gặp:
| Loại phiếu | Khi nào dùng | Ví dụ |
|---|---|---|
| Nhập mua | Nhận hàng từ nhà cung cấp | Nhập 10 kg cà phê |
| Xuất bán | Bán món, trừ theo định lượng | Bán 120 ly cà phê sữa |
| Xuất hủy | Hàng hư, hết hạn, pha hỏng | Hủy 2 lít sữa tươi quá hạn |
| Xuất nội bộ | Nhân viên dùng, đồ uống tặng khách | 5 ly nước cho nhân viên |
| Điều chỉnh kiểm kê | Chênh lệch sau khi đếm thực tế | Thiếu 300 g bột sữa |
Việc hay bị bỏ qua nhất là xuất hủy và xuất nội bộ. Nếu không ghi, tất cả sẽ dồn vào “hao hụt không rõ lý do” và bạn không phân biệt được đâu là lỗi vận hành, đâu là mất mát.
Bước 3: quy đổi đơn vị mua và đơn vị dùng
Bạn mua theo thùng, bao, hộp; nhưng pha chế theo gram, ml. Chọn một đơn vị tồn kho chuẩn cho mỗi nguyên liệu và quy đổi khi nhập.
| Nguyên liệu | Đơn vị mua | Quy đổi | Đơn vị tồn kho |
|---|---|---|---|
| Sữa tươi | Thùng 48 hộp × 180 ml | 1 thùng = 8.640 ml | ml |
| Sữa đặc | Hộp 1.284 g | 1 hộp = 1.284 g | g |
| Cà phê bột | Túi 1 kg | 1 túi = 1.000 g | g |
| Ly nhựa 500 ml | Cây 50 cái | 1 cây = 50 cái | cái |
| Thịt ba chỉ | kg (trước sơ chế) | Xem hệ số hao hụt sơ chế | g |
Với thịt, cá, rau, hãy đo tỷ lệ thu hồi sau sơ chế: ví dụ 1 kg thịt mua về, lọc bỏ da và mỡ thừa còn 850 g dùng được. Khi tính giá vốn món, dùng giá trên gram thịt đã sơ chế, nếu không giá vốn sẽ bị thấp hơn thực tế.
Bước 4: kiểm kê kho định kỳ
Kiểm kê là đếm, cân thực tế những gì đang có trong kho rồi so với số trên sổ. Quy trình gọn cho quán nhỏ:
- Chọn thời điểm cố định: cuối ngày sau khi đóng cửa hoặc sáng trước khi mở cửa, khi không có nhập xuất.
- In danh sách nguyên liệu theo thứ tự vị trí trong kho (tủ mát, kệ khô, quầy bar) để đếm không bỏ sót.
- Đếm hai người: một người đếm, một người ghi; nguyên liệu đắt tiền đếm lại lần hai.
- Hàng đã mở cân hoặc ước theo phần (nửa hộp, một phần ba túi), ghi rõ cách ước.
- Ghi chênh lệch và nhập phiếu điều chỉnh để số tồn trên sổ khớp thực tế.
Gợi ý tần suất:
| Nhóm nguyên liệu | Tần suất kiểm |
|---|---|
| Đắt tiền, dễ mất (cà phê hạt, thịt bò, hải sản, rượu) | Hằng ngày hoặc cuối ca |
| Dễ hư (sữa tươi, trái cây, rau) | Hằng ngày |
| Đồ khô, bao bì | Hằng tuần |
| Toàn bộ kho | Cuối tháng, để chốt giá vốn tháng |
Bước 5: tính hao hụt và tìm nguyên nhân
Khi đã có định lượng và kiểm kê, công thức hao hụt rất đơn giản:
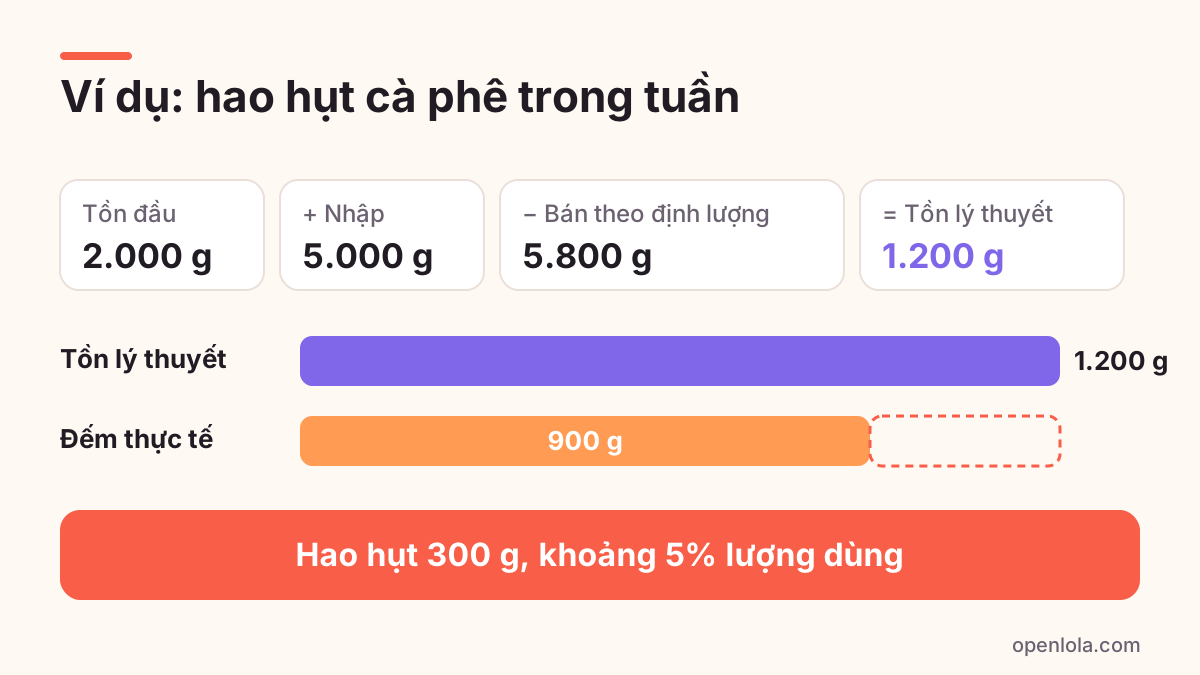
- Tồn lý thuyết = tồn đầu kỳ + nhập trong kỳ − xuất theo định lượng − xuất hủy đã ghi − xuất nội bộ đã ghi.
- Hao hụt = tồn lý thuyết − tồn thực tế.
- Tỷ lệ hao hụt = hao hụt ÷ lượng dùng trong kỳ × 100.
Ví dụ: đầu tuần còn 2.000 g cà phê, nhập 5.000 g, bán theo định lượng hết 5.800 g. Tồn lý thuyết 1.200 g, đếm thực tế 900 g. Hao hụt 300 g, khoảng 5% lượng dùng.
Khi hao hụt cao, kiểm tra theo thứ tự:
- Nhân viên có pha đúng định lượng không, có dùng cân và ca đong không?
- Có món bán mà không lên đơn (bán ngoài máy) không?
- Có hàng hủy, đổ bỏ mà không ghi phiếu không?
- Phiếu nhập có khớp số lượng thực nhận từ nhà cung cấp không?
- Bảng định lượng trên hệ thống có cũ so với cách pha hiện tại không?
Nếu nghi ngờ thất thoát có chủ đích, đọc thêm bài chống thất thoát tiền và hàng ở quán.
Quản lý kho nguyên liệu bằng phần mềm
Làm thủ công, bước khó nhất là tính tồn lý thuyết, vì phải nhân số món bán ra với định lượng từng nguyên liệu. Phần mềm trừ kho theo công thức làm việc này tự động.
Trong LoLaPOS, mục Kho nguyên liệu cho phép:
- Khai đơn vị tính và nguyên liệu kèm giá nhập, đặt ngưỡng cảnh báo tồn thấp.
- Tạo công thức món và công thức cho tùy chọn thêm (topping); khi bán món có topping, kho trừ cả công thức món lẫn topping khách chọn.
- Dùng sản xuất theo mẻ cho nước cốt, syrup: trừ nguyên liệu gốc, cộng thành phẩm.
- Ghi phiếu xuất nhập kho cho nhập hàng, xuất hủy và điều chỉnh sau kiểm kê; tạo đơn đặt hàng nhà cung cấp.
- Xem tồn kho với giá trị vốn, xuất Excel, và báo cáo lượng dùng, hao hụt, chi phí.
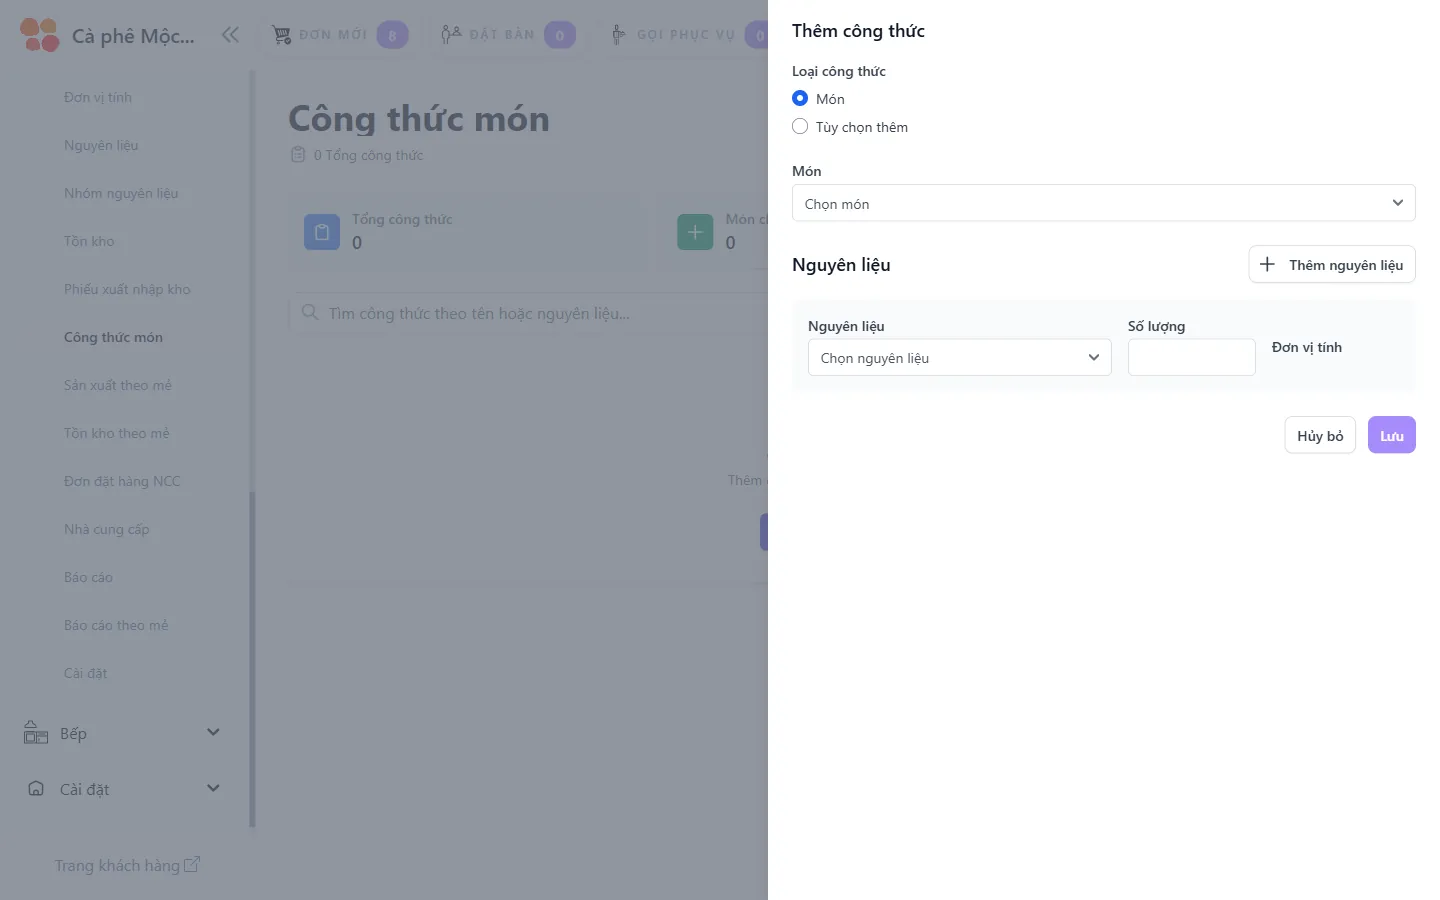
Hướng dẫn chi tiết từng bước có trong trang hướng dẫn LoLaPOS. Quán có nhiều điểm bán có thể xem thêm bài quản lý quán nhiều chi nhánh.
Nếu bạn muốn bắt đầu, hãy dùng thử LoLaPOS với 10–20 nguyên liệu chính và công thức của 5 món bán chạy nhất. Sau một tuần chạy song song với cách cũ, bạn sẽ thấy rõ hao hụt nằm ở đâu.
Câu hỏi thường gặp
Quán nhỏ có cần quản lý kho không?
Có, nhưng không cần quản lý mọi thứ. Bắt đầu với 10–20 nguyên liệu đắt tiền hoặc dùng nhiều nhất; những thứ rẻ như muối, tăm có thể theo dõi theo tuần.
Nên kiểm kê bao lâu một lần?
Nguyên liệu giá trị cao hoặc dễ hư nên kiểm hằng ngày hoặc cuối mỗi ca. Toàn bộ kho nên kiểm ít nhất mỗi tuần một lần và chốt kỳ cuối tháng.
Hao hụt bao nhiêu là bình thường?
Tùy nguyên liệu. Đồ khô đóng gói gần như không hao hụt; rau, trái cây, thịt tươi có hao hụt sơ chế đáng kể. Hãy đo hao hụt thực tế vài tuần đầu để làm mốc, sau đó theo dõi chênh lệch so với mốc đó.
Mua theo thùng, dùng theo gram thì ghi kho thế nào?
Chọn một đơn vị chuẩn nhỏ nhất (gram, ml, cái) làm đơn vị tồn kho, rồi quy đổi đơn vị mua về đơn vị chuẩn khi nhập. Ví dụ 1 thùng sữa 48 hộp × 180 ml = 8.640 ml.